- Startseite
- Leistungen
- Krankenversicherung
Krankenversicherung für Expats in Deutschland
Gesetzliche und private Krankenversicherung in Deutschland verstehen – und die richtige Struktur für Ihr Einkommen, Ihre Familienplanung und Ihre langfristigen Finanzziele wählen.
Das Wichtigste in Kürze
Die Voraussetzungen zählen
Nur Angestellte mit mehr als 77.400 € Bruttojahreseinkommen (Grenze 2026), Selbstständige, Beamte und Studierende über 30 können von der gesetzlichen (GKV) in die private Krankenversicherung (PKV) wechseln.
Die GKV richtet sich nach dem Einkommen
Die Beiträge zur gesetzlichen Krankenversicherung werden als Prozentsatz des Gehalts berechnet. Die meisten Angestellten zahlen rund 14,6 % plus einen kassenindividuellen Zusatzbeitrag, geteilt mit dem Arbeitgeber, bis zur Beitragsbemessungsgrenze.
Die PKV bietet mehr Flexibilität
In der privaten Krankenversicherung gestalten Sie den Schutz nach Ihrem Bedarf – etwa direkten Facharztzugang, Privatbehandlung im Krankenhaus, weltweiten Schutz und zusätzliche medizinische Leistungen.
Es geht um mehr als den Monatsbeitrag
Die GKV bietet einen gesetzlich geregelten Standardschutz. Die PKV dagegen ist eine langfristige Finanz- und Gesundheitsentscheidung, die zu Ihrem Einkommen, Ihrer Familienplanung und Ihren Zielen passen sollte.
Krankenversicherung in Deutschland verstehen
In Deutschland gibt es zwei parallele Gesundheitssysteme: die gesetzliche Krankenversicherung (GKV) und die private Krankenversicherung (PKV).
Beide ermöglichen eine hochwertige medizinische Versorgung, beruhen aber auf grundlegend unterschiedlichen finanziellen Strukturen.
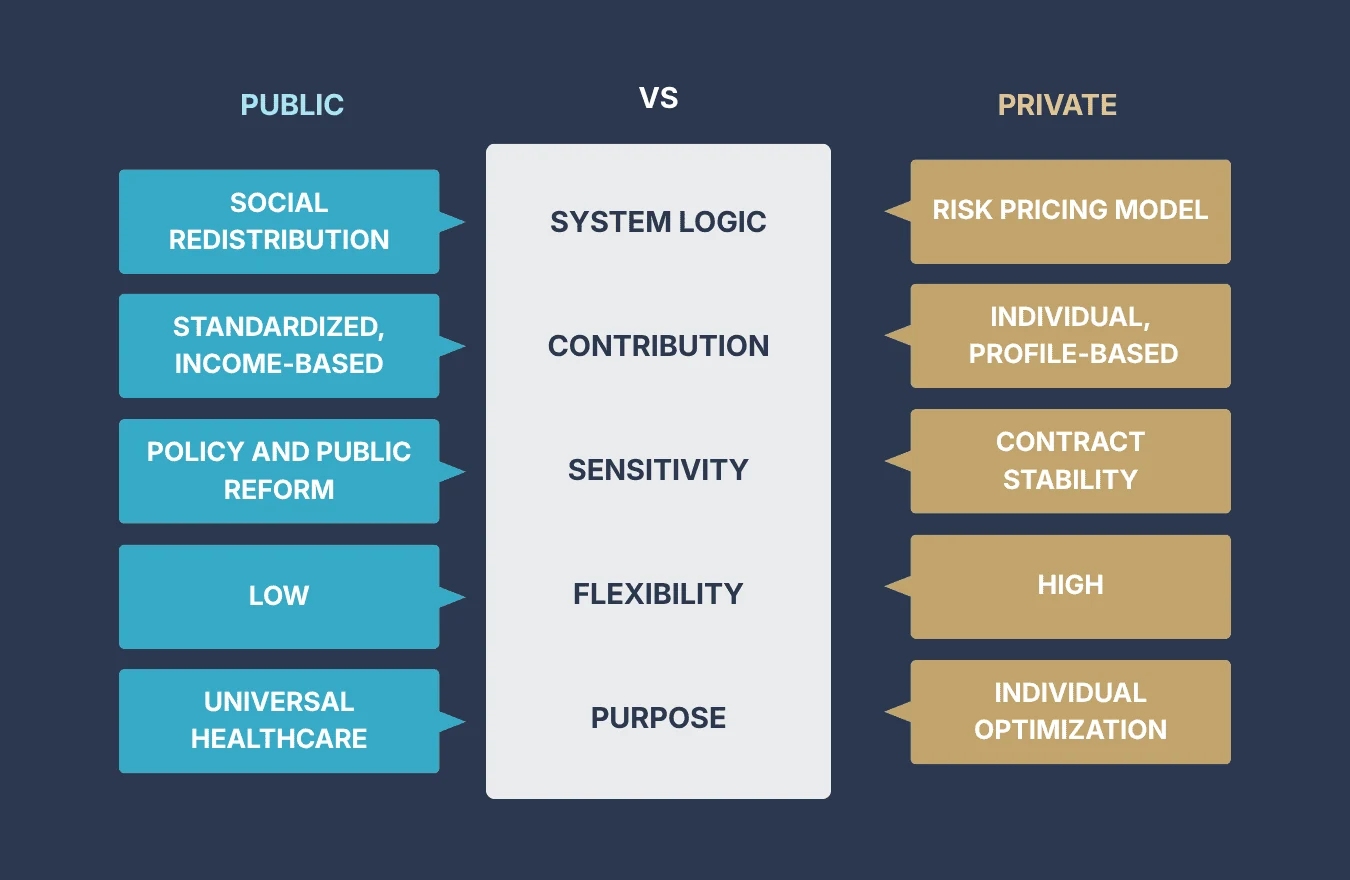
Die gesetzliche Versicherung basiert auf solidarischer Kostenteilung und einkommensabhängigen Beiträgen, die private Versicherung auf individuellen Verträgen und risikobasierter Kalkulation.
Welches System passt, hängt unter anderem ab von:
- Einkommen
- Beschäftigungsform
- Familiensituation
- langfristigen Aufenthaltsplänen
- finanziellen Zielen
Für Expats ist es entscheidend, diese strukturellen Unterschiede früh zu verstehen, um teure langfristige Fehler zu vermeiden.
Struktureller Vergleich
Gesetzliche Krankenversicherung (GKV)
Stabilität durch solidarische Risikoteilung
Die gesetzliche Krankenversicherung (GKV) beruht auf dem Solidaritätsprinzip: Die Beiträge richten sich vor allem nach dem Einkommen und nicht nach dem individuellen Gesundheitsrisiko.
Das System soll einen breiten Zugang zur Gesundheitsversorgung sichern und die Kosten gemeinsam auf die Gesellschaft verteilen. Vielen Expats bietet die GKV vom ersten Tag in Deutschland an Stabilität, eine verlässliche Verwaltung und einen soliden Grundschutz.
Anders als bei der privaten Krankenversicherung hängt die Aufnahme in der Regel nicht von Vorerkrankungen oder der Krankengeschichte ab.
So funktioniert die GKV
Die Beiträge zur gesetzlichen Krankenversicherung sind an das Gehalt gekoppelt und werden automatisch über die Lohnabrechnung abgezogen.
Das System beruht auf:
- einkommensabhängigen Beiträgen
- standardisiertem Versicherungsschutz
- solidarischer Kostenteilung
- geregeltem Zugang zur medizinischen Versorgung
Bei Angestellten teilen sich Arbeitgeber und Arbeitnehmer die Beiträge bis zur Beitragsbemessungsgrenze.
Einer der größten Vorteile der GKV ist die Familienversicherung: Nicht erwerbstätige Ehepartner und Kinder sind oft ohne zusätzlichen Monatsbeitrag mitversichert.
Was Expats über die GKV wissen sollten
Für Familien mit Kindern, Menschen mit chronischen Erkrankungen, Gering- und Mittelverdiener sowie Expats, die langfristige Planbarkeit suchen, ist die GKV oft die sicherste und einfachste Lösung.
Gleichzeitig ist das System weniger flexibel als die private Versicherung. Der Leistungsumfang ist weitgehend gesetzlich festgelegt, die Gestaltungsmöglichkeiten sind daher begrenzter als in der PKV.
Zudem können die Beiträge im Laufe der Zeit steigen – mit wachsendem Einkommen oder durch politische und wirtschaftliche Veränderungen der Gesundheitskosten.
Die langfristige Perspektive
Die gesetzliche Krankenversicherung ist nicht auf individuelle Optimierung ausgelegt. Ihr Zweck sind Stabilität, Zugänglichkeit und breiter sozialer Schutz.
Für viele Expats ist das genau das Richtige:
- verlässlicher Zugang zur Versorgung
- finanzielle Planbarkeit
- starker Schutz für die Familie
- Gelassenheit bei einem langfristigen Aufenthalt in Deutschland
Private Krankenversicherung (PKV)
Individuelle Versorgung und langfristige Finanzstruktur
Die private Krankenversicherung (PKV) funktioniert nach einem völlig anderen Modell als die gesetzliche.
Statt solidarischer Umverteilung setzt die PKV auf:
- individuelle Risikoprüfung
- vertraglich vereinbarten Versicherungsschutz
- versicherungsmathematische Kalkulation
So entsteht ein System, in dem die Versorgung am einzelnen Menschen ausgerichtet ist und nicht an der Gesamtbevölkerung.
So funktioniert die PKV
Der Beitrag in der privaten Krankenversicherung hängt vor allem vom Eintrittsalter, dem Gesundheitszustand, dem gewählten Leistungsumfang und der langfristigen Tarifstruktur ab.
Anders als in der GKV sind die Beiträge nicht direkt an das Einkommen gekoppelt. Gutverdiener können dadurch – je nach persönlicher Situation – von deutlich anderen langfristigen Kostenstrukturen profitieren.
Auch der Versicherungsschutz lässt sich genauer zuschneiden, zum Beispiel:
- direkter Zugang zu Fachärzten
- Privatbehandlung im Krankenhaus
- weltweiter Versicherungsschutz
- erweiterte Zahn- und Sehleistungen
- Naturheilverfahren
Warum viele Expats die PKV in Betracht ziehen
Für berechtigte Expats kann die PKV mehr Flexibilität, schnellere Termine, individuell gestaltete Tarife und Beiträge bieten, die nicht mit dem Gehalt mitwachsen.
In vielen Fällen ist die PKV nicht nur eine Gesundheitsentscheidung, sondern Teil einer umfassenderen Finanzstrategie.
Beiträge zur Krankenversicherung können das zu versteuernde Einkommen über die absetzbaren Basisleistungen teilweise senken – das verbessert für Gutverdiener langfristig die Steuereffizienz.
Wichtige langfristige Überlegungen
Die private Krankenversicherung erfordert deutlich mehr langfristige Planung als die GKV.
Wichtige Faktoren sind:
- künftige Einkommensentwicklung
- Bezahlbarkeit im Ruhestand
- Familienplanung
- langfristige Aufenthaltspläne
- Beitragsentwicklung über die Jahre
Die PKV wird oft missverstanden – als schlicht „besser“ oder „schlechter“ als die gesetzliche Versicherung. Tatsächlich ist sie ein paralleles System mit anderen wirtschaftlichen Grundprinzipien. Welche Struktur passt, hängt ganz von der individuellen Situation ab.
Beispielhafter Kostenvergleich
Die Monatsbeiträge in gesetzlicher und privater Krankenversicherung können sich je nach Einkommen, Alter, Familienstruktur und gewähltem Schutz deutlich unterscheiden.
Das Beispiel zeigt einen vereinfachten Vergleich für einen 30-jährigen Angestellten mit 80.000 € Bruttojahreseinkommen.
Bei der richtigen Strategie geht es nicht nur um die Kosten von heute. Veränderungen bei Einkommen, Familie, Gesetzen und Tarifen können die langfristige Effizienz Ihres Setups stark beeinflussen.
Ob gesetzlich oder privat versichert: Regelmäßige Überprüfungen sorgen dafür, dass Ihr Schutz zu Ihren finanziellen Zielen und Lebensplänen passt.
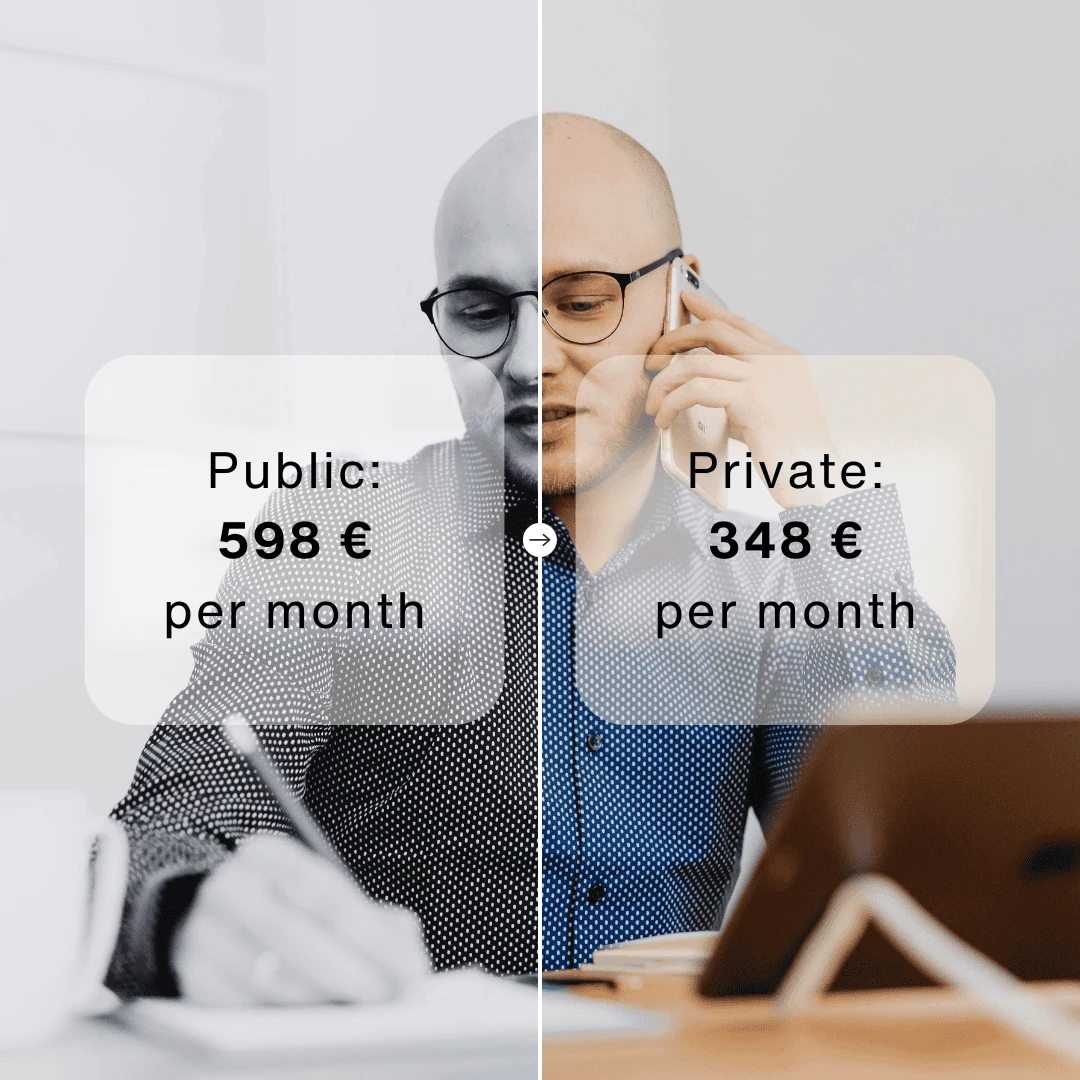
Hinweis: Die tatsächlichen Kosten hängen ab von Versicherer, Tarifstruktur, Gesundheitsprofil, Selbstbehalt, Familiensituation und langfristiger Planungsstrategie.
Welches System passt zu wem?
Welche Krankenversicherung passt zu Ihrer Situation?
Ein grundsätzlich „besseres“ System gibt es in Deutschland nicht. Die richtige Wahl hängt von Ihren persönlichen, finanziellen und langfristigen Umständen ab.
Die GKV passt eher, wenn Sie:
- Kinder oder einen nicht erwerbstätigen Partner haben
- eine planbare Verwaltung bevorzugen
- solidarische Schutzstrukturen schätzen
- mit schwankendem Einkommen rechnen
- Vorerkrankungen haben
- maximale Einfachheit und Stabilität wünschen
Die PKV passt eher, wenn Sie:
- über der Versicherungspflichtgrenze verdienen
- selbstständig oder gut verdienend angestellt sind
- eine individuellere Versorgung wünschen
- Wert auf einen maßgeschneiderten Schutz legen
- Ihre Finanzen langfristig optimieren möchten
- strategische Entscheidungen auf lange Sicht treffen können
Der wichtigste Faktor
Die Entscheidung zwischen GKV und PKV sollte nicht nur auf den kurzfristigen Monatsbeiträgen beruhen. Wichtiger sind:
- langfristige Bezahlbarkeit
- Familienplanung
- Steuerstruktur
- Altersvorsorge
- Einkommensentwicklung
- künftige Aufenthaltspläne
Der größte Fehler vieler Expats ist nicht die Wahl des „falschen“ Systems, sondern in einer Struktur zu bleiben, die nie auf ihre Situation abgestimmt wurde.
Langfristige Planung
Die Krankenversicherung ist auch eine Finanzentscheidung
Die Krankenversicherung in Deutschland betrifft weit mehr als den Zugang zu Ärzten. Das gewählte System wirkt sich direkt aus auf:
- das zu versteuernde Einkommen
- die Altersvorsorge
- den Vermögensaufbau
- den Schutz der Familie
- langfristige monatliche Verpflichtungen
- finanzielle Flexibilität
Gerade für gut verdienende Expats wird die Krankenversicherung Teil einer umfassenden Finanzstruktur statt eines Einzelprodukts. Das ist in Deutschland besonders wichtig, weil Gesundheitswesen, Steuern und Rente eng miteinander verflochten sind.
Eine gut durchdachte Entscheidung heute kann Ihre finanzielle Stabilität über Jahrzehnte prägen.
Häufige Fragen
Kann ich jederzeit von der GKV in die PKV wechseln?
Nein. Angestellte müssen in der Regel über der jährlichen Versicherungspflichtgrenze verdienen, um in die PKV wechseln zu können. Für Selbstständige und bestimmte andere Gruppen gelten eigene Regeln.
Ist die private Krankenversicherung immer günstiger?
Nicht unbedingt. Die Kosten hängen stark von Alter, Gesundheitsprofil, Tarifstruktur und Familiensituation ab. Mal ist die PKV anfangs günstiger, mal bleibt die GKV langfristig die wirtschaftlichere Lösung.
Kann ich später von der PKV in die GKV zurück?
Die Rückkehr in die gesetzliche Versicherung kann je nach Alter, Beschäftigung und Aufenthaltssituation schwierig werden. Auch deshalb ist eine langfristige Planung vor einem Systemwechsel so wichtig.
Sind Familienmitglieder in der GKV mitversichert?
Ja. Nicht erwerbstätige Ehepartner und Kinder sind in der gesetzlichen Versicherung oft ohne zusätzlichen Monatsbeitrag mitversichert.
Bietet die PKV die bessere Versorgung?
Beide Systeme ermöglichen in Deutschland eine hochwertige Versorgung. Die Unterschiede liegen eher in Struktur, Flexibilität, Zugang und Gestaltung als in der medizinischen Grundqualität.
Ist die Krankenversicherung steuerlich absetzbar?
Teile der Beiträge zu GKV und PKV können steuerlich abgesetzt werden, insbesondere die Anteile für die Basisabsicherung.
Welche Option ist für Expats besser?
Eine allgemeingültige Antwort gibt es nicht. Die richtige Struktur hängt von Einkommen, Familienplanung, langfristigen Aufenthaltsplänen und finanziellen Zielen ab.
Unsicher, welche Krankenversicherung zu Ihrer Situation passt?
Entscheidungen zur Krankenversicherung in Deutschland prägen Ihre Finanzstruktur, Steuern und medizinische Versorgung über Jahrzehnte. Wir helfen Expats bei der Bewertung: GKV oder PKV, langfristige Beitragsentwicklung, Familienszenarien, Steuereffizienz, Bezahlbarkeit im Ruhestand und finanzielle Gesamtausrichtung.